

Absa Banking App
Absa Group Limited.
- 4,2
- 25.00 beoordelingen
- 10.00M
- Downloads
- Free
- Prijs
Screenshots
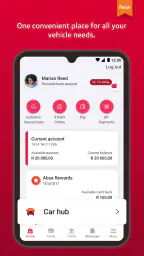
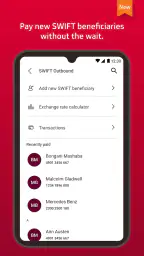
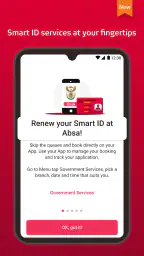
Absa Banking App Voor- en nadelen
Voordelen
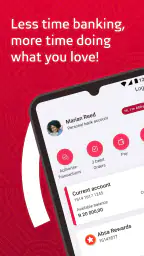
- Rekeningen en transacties zijn overzichtelijk samengebracht in één app.
- Biometrisch inloggen maakt toegang snel en eenvoudig.
- Betalingen en overschrijvingen kunnen direct vanaf de smartphone worden uitgevoerd.
- Pushmeldingen helpen om nieuwe transacties snel te controleren.
- De app biedt toegang tot meerdere financiële diensten van Absa.
Nadelen
- Voor sommige functies is een actieve internetverbinding vereist.
- De app is vooral nuttig voor bestaande Absa-klanten.
- Beschikbare functies kunnen per land en rekeningtype verschillen.
- Extra beveiligingsstappen kunnen betalingen soms vertragen.
- Op oudere smartphones kan de app minder soepel werken.
 Analyse door All-app
Bankieren op een telefoon klinkt eenvoudig, tot je midden in een betaling staat, onderweg snel je saldo wilt controleren of met een onbetrouwbare verbinding probeert in te loggen. Ik heb de Absa Banking App bekeken vanuit precies dat dagelijkse gebruik: niet alleen hoe overzichtelijk een bank-app aanvoelt, maar ook hoe sterk de ervaring afhankelijk is van een stabiele verbinding. Mijn indruk is positief, al is dit vooral een praktische keuze voor mensen die hun bankzaken al bij Absa regelen en een mobiele ingang tot hun rekening zoeken.
De app valt onder financiën en wordt ontwikkeld door Absa Group Limited. Hij is gratis te installeren, heeft een leeftijdsclassificatie van PEGI 3 en werkt op apparaten vanaf Android 8.0. Met een gemiddelde waardering van 4,2 uit een grote hoeveelheid gebruikersreacties en meer dan tien miljoen installaties is duidelijk dat dit geen niche-app is. Toch zegt brede populariteit niet automatisch dat iedere gebruiker dezelfde ervaring krijgt. Bij mobiel bankieren spelen toestel, netwerk, beveiligingsstappen en de manier waarop je je telefoon gebruikt minstens zo’n grote rol als het uiterlijk van de app.
Een bank-app die vooral leeft wanneer je verbinding goed genoeg is
Ik begin bij het moment waarop ik mijn rekening even snel wil raadplegen: dan merk ik meteen dat mobiel bankieren niet alleen om de app zelf draait, maar ook om bereik, rust en aandacht. In dit gedeelte kijk ik naar wat een gewone sessie praktisch maakt en waarom ik voor een financiële handeling liever een paar seconden wacht dan op goed geluk doorga. Daarna wordt duidelijk hoe die omstandigheden de stappen in een banksessie beïnvloeden.
Wat gebeurt er tijdens een gewone banksessie?
De belangrijkste momenten in een bank-app zijn meestal kort: ik wil mijn saldo zien, een recente transactie controleren of een betaling uitvoeren. Juist omdat zulke handelingen direct met actuele rekeninginformatie te maken hebben, voelt een netwerkprobleem hier zwaarder dan bij bijvoorbeeld een nieuws- of muziekapp. Een scherm dat langzaam reageert is vervelend; een onduidelijke status tijdens een financiële handeling kan twijfel veroorzaken.
Daarom zou ik deze app vooral gebruiken wanneer ik weet dat mijn mobiele data of wifi betrouwbaar is. Thuis, op kantoor of op een plek met een sterke verbinding ligt de nadruk op gemak. Onderweg, in een gebouw met slecht bereik of op een druk netwerk verandert de prioriteit: dan wil ik eerst zeker weten of een actie is verwerkt voordat ik opnieuw tik. Bij bankieren is wachten vaak verstandiger dan een betaling meteen herhalen.
De korte omschrijving in de winkel belooft geen specifiek trucje, maar geeft aan dat Absa voortdurend meer functies aan de bank-app toevoegt. Dat maakt de app interessant voor bestaande klanten die liever één mobiele omgeving gebruiken dan telkens een browser openen. Tegelijk betekent voortdurende uitbreiding dat menu’s of werkstromen in de loop van de tijd kunnen veranderen. Wie gewend is aan één vaste plek voor een handeling, moet soms opnieuw kijken waar die optie staat.
Onderweg is context belangrijker dan snelheid
Op een telefoon gebruik ik een bank-app anders dan op een laptop. Ik zit misschien in een taxi, sta in een winkel of heb maar één hand vrij. In zulke situaties is een korte controle van mijn rekening logisch, maar een ingewikkelde betaling verdient meer aandacht. De mobiele vorm is handig omdat mijn bankzaken niet aan een bureau vastzitten, maar die vrijheid maakt afleiding ook waarschijnlijker.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Mijn praktische advies is om een betaling niet te starten terwijl ik tegelijk in een rij sta, een gesprek voer of haast heb. Eerst rustig de ontvanger en het bedrag controleren, daarna pas bevestigen. Dat is geen bijzondere functie van Absa, maar wel een belangrijk verschil tussen een app die ik verstandig gebruik en een app die ik gedachteloos bedien. De telefoon maakt bankieren toegankelijker, maar niet automatisch veiliger tegen menselijke vergissingen.
Voor een snelle saldo-inschatting is mobiel gebruik natuurlijk aantrekkelijk. Ik hoef geen computer te openen en kan mijn financiële ruimte bekijken voordat ik iets koop. Voor iemand die meerdere rekeningen, terugkerende betalingen of een uitgebreid overzicht wil analyseren, blijft een groter scherm vaak prettiger. De app is dan een aanvulling voor snelle acties, niet noodzakelijk de beste plek voor langdurige financiële planning.
De verbinding bepaalt hoe zeker een actie aanvoelt
Een stabiele verbinding helpt niet alleen bij het laden van informatie; ze beïnvloedt ook mijn vertrouwen in de status van een handeling. Als een scherm blijft laden nadat ik een betaling heb bevestigd, weet ik niet meteen of ik moet wachten, de transactiegeschiedenis moet controleren of contact moet opnemen met de bank. Dat soort onzekerheid is een groter nadeel dan een paar seconden extra laadtijd.
Ik zou daarom een eenvoudige routine aanhouden. Voor een belangrijke betaling maak ik eerst verbinding met een netwerk dat ik vertrouw, sluit ik andere afleidingen af en wacht ik na de bevestiging tot de app duidelijk reageert. Als het scherm vastloopt, tik ik niet automatisch nogmaals op bevestigen. Eerst controleer ik of de transactie zichtbaar is zodra de app weer normaal reageert. Deze aanpak voorkomt dat een netwerkprobleem verandert in een mogelijk dubbele opdracht.
Het is ook verstandig om de app niet pas voor het eerst te openen op het moment dat er haast is. Wie de huidige versie, 26.7.0 met de aanduiding July-Release, gebruikt, doet er goed aan de app vooraf rustig te openen en te controleren of het toestel klaar is voor mobiel bankieren. Een update kan verbeteringen brengen, maar het moment vlak voor een dringende betaling is niet ideaal om nog instellingen, toegang of een nieuwe indeling uit te zoeken.
Wat doe je als er iets misgaat?
De lastigste situatie is niet altijd een volledige storing. Vaker is er een halfgeslaagde sessie: de app toont een laadscherm, keert terug naar een eerder scherm of verbreekt de verbinding terwijl ik niet weet of de laatste stap is opgeslagen. In dat geval behandel ik de situatie als onzeker. Ik maak geen tweede betaling voordat ik mijn rekeningoverzicht, transactiegeschiedenis of een andere bevestiging heb gecontroleerd.
Een tweede nuttige gewoonte is het onderscheid maken tussen een probleem met de app en een probleem met de verbinding. Als andere apps ook traag zijn, ligt het waarschijnlijk aan het netwerk of toestel. Als alleen de bank-app niet reageert, probeer ik de app later opnieuw en vermijd ik herhaaldelijk inloggen of bevestigen. Bij financiële apps is rustig documenteren belangrijk: ik noteer bijvoorbeeld tijdstip, bedrag en ontvanger voor mezelf, zodat ik bij hulp sneller kan uitleggen wat er gebeurde.
Een app kan een netwerkprobleem niet voor mij oplossen. Daarom is het goed om voor belangrijke betalingen een alternatief plan te hebben, zoals later opnieuw proberen wanneer de verbinding stabiel is of de gebruikelijke officiële bankondersteuning raadplegen. Ik zou niet vertrouwen op screenshots als bewijs dat een betaling definitief is uitgevoerd; een schermafbeelding toont alleen wat er op dat moment op het scherm stond.
Dit is ook het punt waarop ik een duidelijke grens trek. Als ik vaak op plaatsen bankier met slecht bereik, moet ik mijn verwachtingen aanpassen. De mobiele app blijft dan bruikbaar voor momenten waarop de verbinding meewerkt, maar niet als enige manier om onder alle omstandigheden urgente financiële zaken te regelen. Dat is geen specifieke tekortkoming die ik alleen aan Absa toeschrijf; het is een fundamentele beperking van actuele bankinformatie via een telefoon.
Mobiele data verstandig gebruiken
Voor de meeste mensen zal een korte banksessie geen groot dataprobleem zijn, maar voorzichtig omgaan met mobiele data blijft verstandig. Ik open de app liever niet steeds opnieuw uit gewoonte. Eerst bepaal ik wat ik nodig heb: alleen het saldo bekijken, een transactie controleren of een betaling uitvoeren. Door doelgericht te werken, beperk ik onnodig laden en verklein ik tegelijk de kans dat ik in een haastige sessie een verkeerde optie kies.
Op een beperkt databundel zou ik bankzaken bij voorkeur uitvoeren wanneer ik toegang heb tot een betrouwbaar wifi-netwerk, zolang dat netwerk zelf vertrouwd is. Openbare wifi is niet automatisch een goede keuze alleen omdat ze gratis is. Voor financiële handelingen let ik op de omgeving, vermijd ik onbekende netwerken en controleer ik zorgvuldig of ik echt in de officiële app zit. De app gratis aanbieden betekent bovendien niet dat mobiel internet zelf gratis is; dat hangt af van mijn provider en abonnement.
Een nuttige middenweg is om eenvoudige controles kort te houden en grotere financiële taken uit te stellen tot ik tijd, privacy en een goede verbinding heb. Ik zou de app bijvoorbeeld wel gebruiken om te zien of een verwachte afschrijving zichtbaar is, maar een ingewikkelde reeks betalingen niet uitvoeren terwijl mijn verbinding voortdurend wegvalt. Zo gebruik ik het mobiele karakter in mijn voordeel zonder te doen alsof elke omgeving even geschikt is.
Voor wie Absa Banking App goed past
Deze app past het best bij bestaande Absa-klanten die hun dagelijkse bankzaken vanaf een Android-telefoon willen regelen. De gratis toegang verlaagt de drempel om mobiel te beginnen, en de brede aanwezigheid in de app-winkels laat zien dat veel gebruikers voor deze route kiezen. Iemand die vooral snel rekeninginformatie wil bekijken en af en toe een betaling uitvoert, zal waarschijnlijk meer waarde halen uit de directe toegang dan uit een desktopwebsite.
Ook voor mensen die vaak onderweg zijn, kan een mobiele bankomgeving praktisch zijn. Ik hoef mijn bankzaken niet te bewaren tot ik achter een computer zit. Wel zou ik onderscheid maken tussen mobiliteit en haast. Onderweg toegang hebben is handig; onderweg zonder aandacht een financiële opdracht bevestigen is iets anders. De app helpt mij bij bereikbaarheid, maar neemt mijn verantwoordelijkheid voor controle niet weg.
Wie al meerdere banken gebruikt, moet vooral kijken naar de rol die Absa in het dagelijks leven speelt. Als vrijwel alle bankzaken bij een andere bank plaatsvinden, voegt een extra app mogelijk weinig toe. In dat geval kan de bestaande app van de hoofdbank overzichtelijker zijn, omdat daar de meeste transacties en instellingen samenkomen. Absa Banking App is geen universele financiële planner; de sterkste reden om haar te gebruiken is een bestaande relatie met Absa.
Wanneer een browser of andere bank-app beter is
Ik zou een gewone browser of groter scherm verkiezen wanneer ik mijn financiën uitgebreid wil nalopen, veel informatie naast elkaar wil vergelijken of liever met een toetsenbord werk. Een browseromgeving kan in zulke situaties rustiger aanvoelen, vooral als ik documenten, meerdere tabbladen of een groter overzicht nodig heb. De app wint juist bij korte handelingen waarbij ik mijn telefoon al in de hand heb.
Een andere bank-app is logischer wanneer die mijn primaire rekening beheert, een workflow biedt die beter bij mijn gewoonten past of op mijn toestel stabieler werkt. Het heeft weinig zin om alleen vanwege een modern mobiel gevoel over te stappen als mijn dagelijkse betalingen elders plaatsvinden. Voor Absa-klanten ligt de afweging anders: dan kan de app een directe, praktische aanvulling zijn op andere manieren van bankieren.
Ik zou de app ook niet aanraden aan iemand die geen betrouwbare toegang tot een telefoon of netwerk heeft. De mobiele vorm is dan eerder een extra afhankelijkheid dan een oplossing. Evenmin is dit de juiste keuze voor wie een bank-app beoordeelt op uitgebreide budgettering, diepgaande rapporten of financiële planning. De kern is toegang tot bankzaken, niet een complete persoonlijke financiële studio.
Mijn oordeel over dagelijks gebruik en betrouwbaarheid
Wat ik prettig vind aan Absa Banking App is de duidelijke praktische belofte: mijn bank zit op mijn telefoon en de app wordt door Absa Group Limited verder ontwikkeld. De gratis beschikbaarheid maakt uitproberen eenvoudig, terwijl de ondersteuning vanaf Android 8.0 betekent dat niet alleen de nieuwste telefoons in aanmerking komen. De PEGI 3-classificatie bevestigt dat de app als algemene financiële toepassing voor een breed publiek wordt aangeboden.
Mijn voornaamste kanttekening gaat niet over één ontbrekende knop, maar over de omstandigheden waarin mobiel bankieren plaatsvindt. Een slechte verbinding, een klein scherm, haast en afleiding komen in de echte wereld samen. Daardoor kan een handeling die thuis eenvoudig is onderweg onzeker worden. Ik vind de app daarom het sterkst als hulpmiddel voor gecontroleerde, korte sessies en minder geschikt als ik onder tijdsdruk complexe financiële zaken moet afhandelen.
De gebruikerswaardering van 4,2 en het grote aantal installaties geven mij vertrouwen dat de app voor veel mensen een bruikbare dagelijkse ingang is. Ik lees zo’n score echter als een algemeen signaal, niet als garantie voor mijn eigen toestel, netwerk of bankrelatie. Mijn ervaring met een financiële app hangt ook af van hoe goed ik mijn telefoon beveilig, hoe zorgvuldig ik bevestigingen controleer en of ik de app op een geschikt moment gebruik.
Mijn eindadvies is daarom eenvoudig: ben je klant van Absa en wil je vooral mobiel toegang tot je bankzaken, dan is dit een logische gratis app om te proberen. Installeer haar op een ondersteund Android-toestel, gebruik voor belangrijke acties een betrouwbare verbinding en herhaal een betaling nooit blind na een laadprobleem. Wie uitgebreide financiële analyse zoekt, vaak zonder bereik zit of liever op een groot scherm werkt, kan beter een andere route als hoofdoplossing nemen.
Mijn connectiviteitsverdict: Absa Banking App werkt het prettigst wanneer ik haar gebruik als een snelle mobiele bankbalie, niet als een hulpmiddel dat netwerkproblemen of haast kan wegpoetsen. Met aandacht en een stabiele verbinding is ze praktisch; zonder die voorwaarden vraagt iedere financiële actie merkbaar meer voorzichtigheid.
Veelgestelde vragen
Wat is de Absa Banking App en welke diensten biedt deze aan?
De Absa Banking App is de mobiele bankomgeving van Absa waarmee klanten hun dagelijkse bankzaken via een smartphone kunnen regelen. Na het inloggen kun je onder meer rekeningsaldi en transacties bekijken, geld overmaken, betalingen uitvoeren, begunstigden beheren en bepaalde kaartfuncties gebruiken. Welke opties precies beschikbaar zijn, kan verschillen per land, rekeningtype en versie van de app.
Is de Absa Banking App veilig om te gebruiken?
De app is ontworpen met beveiligingsmaatregelen zoals een persoonlijke inlogcode, biometrische verificatie op ondersteunde apparaten en extra bevestiging voor bepaalde transacties. Toch blijft veilig gebruik belangrijk: installeer de app uitsluitend via een officiële appwinkel, houd je telefoon en besturingssysteem bijgewerkt en deel nooit wachtwoorden, pincodes of eenmalige codes. Absa zal je normaal gesproken niet vragen om vertrouwelijke gegevens via verdachte links.
Kan ik met de Absa Banking App geld overmaken en rekeningen betalen?
Ja, de app ondersteunt doorgaans verschillende soorten betalingen en overschrijvingen, bijvoorbeeld tussen eigen rekeningen, naar andere bankrekeningen of naar geregistreerde begunstigden. Afhankelijk van je regio kunnen ook rekeningbetalingen, mobiele betalingen of internationale transacties beschikbaar zijn. Controleer vóór het bevestigen altijd het rekeningnummer, de naam van de ontvanger, het bedrag en eventuele transactiekosten of daglimieten.
Wat heb ik nodig om de Absa Banking App te activeren?
Voor het gebruik heb je meestal een geschikte Android- of iPhone-smartphone, een actieve Absa-rekening en toegang tot geregistreerde klantgegevens of contactinformatie nodig. Tijdens de registratie kan de bank je identiteit extra controleren via een sms-code, kaartgegevens, een klantnummer of een andere verificatiemethode. De exacte stappen verschillen per Absa-land. Volg daarom de instructies in de officiële app en gebruik uitsluitend je eigen toestel.
Wat kan ik doen als ik niet kan inloggen of een transactie mislukt?
Controleer eerst je internetverbinding, de ingevoerde gegevens en of de app volledig is bijgewerkt. Bij een geblokkeerde toegang, vergeten pincode, ontbrekende verificatiecode of mislukte betaling kun je de herstelopties in de app proberen. Kijk ook of er een onderhoudsmelding of storing bekend is. Neem bij twijfel rechtstreeks contact op met de officiële klantenservice van Absa en geef nooit je volledige wachtwoord of beveiligingscodes aan iemand door.


